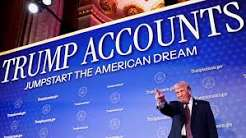
CaliToday News – Chương trình tài khoản đầu tư ưu đãi thuế mang tên Trump Accounts đang thu hút sự chú ý lớn từ các bậc phụ huynh tại Mỹ. Đây là chương trình tài khoản tiết kiệm liên bang dành cho trẻ em đầu tiên tại Hoa Kỳ, mở ra cơ hội xây dựng tài sản cho thế hệ tương lai.
Theo quy định, trẻ em sinh vào các năm 2025, 2026, 2027 và 2028 là công dân Mỹ có số An sinh Xã hội hợp lệ có thể nhận 1.000 USD tiền vốn mồi một lần từ chính phủ liên bang khi cha mẹ hoặc người giám hộ đăng ký qua Mẫu 4547 của IRS hoặc trang web TrumpAccounts.gov. Ngoài ra, trẻ em dưới 18 tuổi vẫn có thể mở tài khoản dù không nhận được 1.000 USD từ chính phủ. Hiện có hơn 25 triệu trẻ em từ 10 tuổi trở xuống sống tại các khu vực có mã ZIP với thu nhập trung bình dưới 150.000 USD sẽ nhận thêm 250 USD từ vợ chồng tỷ phú Michael Dell. Michael Dell đã công bố đóng góp 6,25 tỷ USD cho chương trình này. Nhiều doanh nghiệp lớn như JPMorganChase, Dell Technologies, Chipotle, BlackRock, Uber và Comcast cũng cam kết đóng góp tương ứng.
Tính đến ngày 21 tháng 7, theo phát ngôn viên Bộ Tài chính Hoa Kỳ, hơn 6,5 triệu gia đình đã ghi danh mở tài khoản. Hiện tại, toàn bộ khoản tiền đóng góp được mặc định đầu tư vào quỹ State Street SPDR Portfolio S&P 500 ETF. Hạn mức đóng góp hằng năm là 5.000 USD mỗi trẻ (sẽ điều chỉnh theo chi phí sinh hoạt sau năm 2027), không bao gồm khoản tài trợ 1.000 USD của chính phủ hay đóng góp từ các tổ chức từ thiện và chính quyền.
Về mức tăng trưởng, trang web TrumpAccounts.gov ước tính khoản 1.000 USD ban đầu có thể tăng lên khoảng 6.000 USD sau 18 năm dựa trên hiệu suất lịch sử của chỉ số S&P 500, và có thể đạt 243.000 USD ở tuổi 55 nếu không rút vốn. Thậm chí con số có thể lên tới 13 triệu USD nếu được đóng góp đều đặn 5.000 USD mỗi năm. Máy tính iShares của BlackRock đưa ra mức lợi nhuận giả định trung bình khoảng 4.918 USD sau 18 năm (dao động từ 3.230 USD đến 6.869 USD) với khoản đầu tư 1.000 USD ban đầu cộng thêm 1 USD mỗi tháng.
Tuy nhiên, các chuyên gia tài chính cảnh báo bức tranh thực tế có thể khiêm tốn hơn:
- Spencer Look, Giám đốc phụ trách nghiên cứu hưu trí tại Trung tâm Nghiên cứu Chính sách & Hưu trí Morningstar ở Chicago, nhận định tài khoản Trump Accounts nên được xem là công cụ tiết kiệm hưu trí sớm. Ông lo ngại các gia đình có thu nhập hạn chế có thể rút tiền sớm ở tuổi 18 hoặc 30 để trang trải học tập, đào tạo nghề hoặc mua nhà, làm giảm đáng kể hiệu quả tích lũy. Tính toán của Look chỉ ra rằng số dư trung bình ở tuổi 55 có thể chỉ đạt 39.000 USD đối với trẻ chỉ nhận 1.000 USD vốn mồi liên bang, trong khi trẻ nhận đều đặn 5.000 USD/năm đến tuổi 18 có thể đạt tới 5,5 triệu USD.
- Về thuế và quy chế hoạt động: Tài khoản sẽ tự động chuyển thành IRA truyền thống vào ngày 1 tháng 1 của năm đứa trẻ bước sang tuổi 18. Tom O’Saben từ Hiệp hội Chuyên gia Thuế Quốc gia cho biết phần lợi nhuận rút ra sẽ bị đánh thuế như thu nhập thông thường (với 7 bậc thuế từ 10% đến 37%), trong khi phần tiền gốc đóng góp sau thuế được thu hồi miễn thuế. Khoản phạt rút sớm 10% trước 59 tuổi rưỡi sẽ được miễn nếu dùng tối đa 10.000 USD để mua nhà lần đầu hoặc trả chi phí giáo dục đại học hợp lệ. Nhà phân tích Mark Luscombe từ Wolters Kluwer cho biết tài khoản có thể chuyển đổi sang Roth IRA để được miễn thuế lợi nhuận trong tương lai.
- Về hỗ trợ tài chính sinh viên: Chuyên gia Mark Kantrowitz cảnh báo tài sản trong Trump Accounts có thể làm giảm khả năng nhận hỗ trợ tài chính dựa trên nhu cầu (FAFSA) tới 20% giá trị tài sản nếu bị tính là tài sản của sinh viên, hoặc việc rút tiền trả học phí có thể bị tính là thu nhập thông thường, làm giảm hỗ trợ tài chính tới một nửa số tiền rút.
Mặc dù việc tích lũy lớn phụ thuộc vào thị trường và khả năng duy trì đầu tư dài hạn, các chuyên gia đánh giá đây vẫn là công cụ đáng cân nhắc để tạo nền tảng tài chính cho con trẻ.
Ban tập viên CaliToday