Ông Nguyễn Duy Ngọc đề nghị liên kết dữ kiện giữa các cơ quan công quyền nhằm ngăn chặn tình trạng lập công ty ma, mua bán hóa đơn và chiếm đoạt tiền thuế. Tuy nhiên, giữa những lời kêu gọi siết chặt việc kiểm soát và thực trạng hàng trăm ngàn công ty phải rút lui khỏi thương trường, câu hỏi lớn vẫn còn nguyên: đến bao giờ những bất cập về thủ tục hành chánh, tín dụng và cơ chế “xin–cho” tại Việt Nam mới được giải quyết tận gốc?…
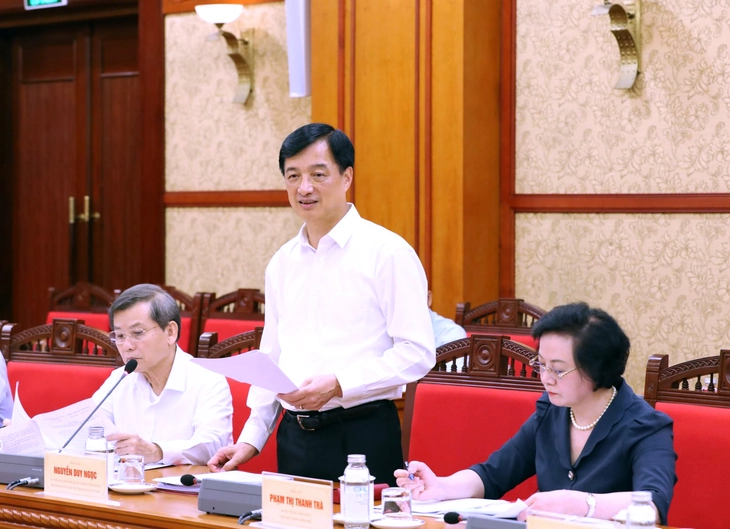
Ngày 17 tháng 10 năm 2026, trong phiên thảo luận tổ của Quốc hội CSVN về dự luật Phát triển công ty nhỏ và vừa, ông Nguyễn Duy Ngọc, Trưởng Ban Tổ chức Trung ương, đề nghị tăng cường việc liên kết dữ kiện giữa các cơ quan phụ trách đăng ký công ty, thuế vụ, quan thuế tại cửa khẩu, bảo hiểm xã hội và những hệ thống dữ kiện chuyên ngành khác. Mục đích là ngăn chặn tình trạng lập “công ty ma”, mua bán hóa đơn và chiếm đoạt tiền thuế trị giá gia tăng.
Đề nghị này được đưa ra trong lúc nền kinh tế Việt Nam đang đối diện với một nghịch cảnh đáng chú ý: nhà cầm quyền đặt mục tiêu nâng số công ty lên 2 triệu vào năm 2030 và 3 triệu vào năm 2045, nhưng số cơ sở kinh doanh rút lui khỏi thương trường vẫn ở mức cao. Theo những con số ông Nguyễn Duy Ngọc nêu tại phiên thảo luận, trong chín tháng đầu năm 2026, khoảng 172.000 công ty đã rời thị trường, trong khi số công ty mới thành lập chỉ vào khoảng 149.000. Những con số này đặt ra câu hỏi về tình trạng thực sự của khu vực kinh tế tư nhân, cũng như hiệu quả của các biện pháp hỗ trợ thương giới trong thời gian qua.
Không thể phủ nhận rằng việc liên kết dữ kiện có thể giúp phát giác những công ty chỉ tồn tại trên giấy tờ, được dựng lên để mua bán hóa đơn, hưởng những ưu đãi bất chính hoặc chiếm đoạt tiền hoàn thuế. Tuy nhiên, nếu xem đây là biện pháp chủ yếu để chấn chỉnh môi trường kinh doanh, liệu đã đủ hay chưa? Một hệ thống dữ kiện tân tiến có thể nhận diện những giao dịch bất thường, nhưng tự nó không thể giải quyết những vấn đề về trách nhiệm của công chức, sự tùy tiện trong việc thi hành chính sách, thủ tục hành chánh rườm rà hay những kẽ hở trong cơ chế khiến hành vi trục lợi có cơ hội tồn tại. Điều người dân và giới kinh doanh Việt Nam cần không chỉ là thêm dữ kiện để theo dõi, kiểm soát, mà còn là một cơ chế giám sát quyền hành minh bạch, quy định trách nhiệm rõ ràng và biện pháp giải quyết công bằng đối với mọi hành vi sai trái.
Đáng chú ý, ngay trong phiên thảo luận, đại biểu Nguyễn Khánh Vũ, thuộc đoàn Quảng Trị, lưu ý rằng dự thảo luật không còn quy định cụ thể ba phương thức hỗ trợ tín dụng, gồm bảo lãnh tín dụng, cho vay và tài trợ thông qua quỹ phát triển công ty nhỏ và vừa, cùng cơ chế cấp bù tiền lời; thay vào đó là những quy định có tính cách định hướng, chẳng hạn Nhà nước có chính sách hỗ trợ hoặc khuyến khích thực hiện. Ông Vũ cho rằng nếu hoạt động của các quỹ còn nhiều hạn chế thì cần sửa đổi, hoàn thiện cơ chế, chứ không nên vì vậy mà làm suy yếu những phương thức chia sẻ rủi ro tín dụng vốn có ý nghĩa thiết thực đối với các công ty.
Một ý kiến khác cũng đáng lưu tâm là của ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam. Ông đề nghị dự luật phải dành riêng một chương để quy định trách nhiệm của các cơ quan công quyền, đồng thời nhấn mạnh rằng nếu công ty vi phạm phải chịu trách nhiệm trước pháp luật thì viên chức thi hành công vụ, khi chậm trễ, gây khó dễ hoặc thi hành sai quy định, cũng phải chịu trách nhiệm tương xứng. Theo ông Thân, cơ chế “xin–cho” tuy đã giảm bớt nhưng vẫn còn khá phổ biến khi các công ty làm việc với cơ quan công quyền từ cấp tỉnh đến cấp bộ. Đây là vấn đề có ý nghĩa quyết định đối với môi trường kinh doanh: nếu chỉ đòi hỏi giới kinh doanh phải tuân thủ quy định mà không thiết lập cơ chế buộc công chức chịu trách nhiệm tương xứng, sự bất bình đẳng trong quan hệ giữa người dân, giới kinh doanh và bộ máy công quyền khó có thể được giải quyết tận gốc.
Trong khi đó, đại biểu Nguyễn Ngọc Sơn, thuộc đoàn Hải Phòng, nêu thêm một bất cập liên quan đến chính sách miễn thuế lợi tức công ty trong ba năm đầu. Ông cho rằng nhiều công ty phải trải qua một thời gian đầu tư khá dài mới có thể sinh lời, vì vậy, nếu thời hạn ưu đãi được tính ngay từ ngày thành lập thì những đơn vị làm ăn nghiêm chỉnh, cần nhiều năm để xây dựng cơ sở và phát triển hoạt động, có thể không tận dụng được chính sách. Ông đề nghị nghiên cứu phương án tính thời hạn miễn thuế từ năm đầu tiên công ty có lợi tức chịu thuế, nhưng phải giới hạn trong thời gian tối đa sáu năm kể từ ngày đăng ký thành lập lần đầu.
Nhìn từ những ý kiến kể trên, vấn đề “công ty ma” không thể tách rời câu chuyện về phẩm chất của hệ thống luật pháp và hiệu quả điều hành kinh tế. Khi một mặt nhà cầm quyền Việt Nam kêu gọi phát triển hàng triệu công ty, nhưng mặt khác hàng trăm ngàn đơn vị rời bỏ thương trường chỉ trong chín tháng, những lời kêu gọi áp dụng kỹ thuật điện toán hay minh bạch hóa dữ kiện cần phải đi đôi với những cuộc cải tổ có thể kiểm chứng bằng kết quả cụ thể. Công chúng có quyền đặt câu hỏi: ai chịu trách nhiệm khi các biện pháp hỗ trợ không đến được với giới kinh doanh, khi các quỹ tín dụng hoạt động kém hiệu quả, hoặc khi thủ tục hành chánh vẫn tiếp tục gây phiền hà? Nếu những câu hỏi ấy không được trả lời bằng quy định rõ ràng, trách nhiệm giải trình và kết quả thực tế, thì mọi đề nghị dù nghe hợp lý đến đâu vẫn có nguy cơ chỉ dừng lại ở những lời tuyên bố đẹp đẽ.
Ngăn chặn công ty ma là việc cần thiết để bảo vệ ngân khố quốc gia và duy trì sự công bằng trên thương trường. Tuy nhiên, muốn xây dựng một môi trường kinh doanh lành mạnh, điều quan trọng không kém là phải bịt kín những kẽ hở trong cơ chế, sửa đổi các thủ tục gây trở ngại cho hoạt động làm ăn chân chính và bảo đảm rằng chính những người thi hành công vụ cũng phải chịu sự kiểm soát nghiêm minh. Nếu chỉ tăng cường theo dõi giới kinh doanh mà không giải quyết tận gốc những bất cập trong cách điều hành, thì mục tiêu phát triển khu vực kinh tế tư nhân khó có thể đạt được như mong muốn.
NGƯỜI QUAN SÁT