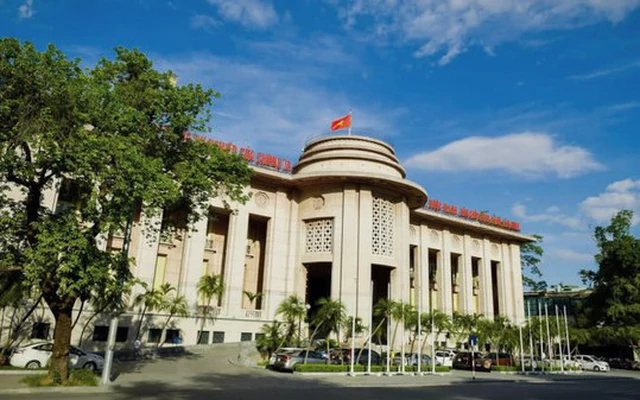
Thống đốc Ngân hàng Nhà nước Việt Nam – Phạm Đức Ấn yêu cầu các ngân hàng giảm lãi suất cho vay từ mỗi năm đối với các ngành sản xuất, kinh doanh và lãnh vực ưu tiên. Động thái này diễn ra sau khi Tổng Bí thư, Chủ tịch nước Tô Lâm bày tỏ quan ngại về phí tổn vay vốn quá cao, khiến giới doanh thương gặp khó khăn. Một số ngân hàng lớn như BIDV và Vietcombank đã loan báo chương trình giảm lãi suất. Tuy nhiên, điều đáng chú ý là liệu doanh nghiệp có thật sự vay được tiền với phí tổn thấp hơn hay không…
Theo tin tức do báo chí Việt Nam phổ biến, sáng ngày 19 tháng 10 năm 2026 tại Hà Nội, ông Phạm Đức Ấn chủ tọa cuộc họp bàn về công việc của ngành ngân hàng, với sự tham dự của các phó thống đốc, viên chức lãnh đạo thuộc Ngân hàng Nhà nước Việt Nam và đại diện 46 ngân hàng thương mại. Tại buổi họp, ông yêu cầu các ngân hàng không chạy đua nâng lãi suất tiền gửi, đồng thời cắt giảm phí tổn điều hành và chấp nhận giảm bớt một phần lợi nhuận để hạ phí tổn vay vốn cho khách hàng.
Theo chỉ thị được công bố, các tổ chức tín dụng cần giảm tối thiểu 0,5 điểm phần trăm mỗi năm đối với lãi suất tiền gửi thuộc phạm vi điều chỉnh, đồng thời nhắm tới mức giảm từ 1,5 đến 2 điểm phần trăm mỗi năm đối với lãi suất cho vay phục vụ sản xuất, kinh doanh và những ngành được ưu tiên. Việc hạ lãi suất cần được xét áp dụng cho cả những khoản vay mới lẫn số tiền còn nợ của các khoản vay hiện hữu. Tuy nhiên, việc điều chỉnh phải có mục tiêu rõ ràng, căn cứ vào từng đối tượng và mục đích sử dụng vốn, chứ không thể áp dụng đồng loạt cho tất cả khách hàng.
Ông Phạm Đức Ấn cho rằng nếu lãi suất tiền gửi tiếp tục tăng, các ngân hàng sẽ khó có điều kiện hạ lãi suất cho vay. Vì vậy, yêu cầu đặt ra không chỉ là sửa đổi mức lãi suất được công bố, mà còn phải kiểm soát phí tổn đầu vào, duy trì hoạt động an toàn và bảo đảm khả năng cung cấp tín dụng cho nền kinh tế. Đây là một bài toán khó, bởi các ngân hàng vừa phải góp phần đáp ứng mục tiêu tăng trưởng cao, vừa phải kiểm soát nguy cơ khách hàng không trả được nợ và bảo vệ sự ổn định của toàn hệ thống tài chánh.
Vấn đề trở nên sôi nổi từ ngày 12 tháng 10, khi Tổng Bí thư, Chủ tịch nước Việt Nam -Tô Lâm gặp gỡ đại diện giới doanh nhân nhân dịp Ngày Doanh nhân Việt Nam 13 tháng 10. Tại buổi gặp, ông nêu vấn đề lãi suất cao và đặt câu hỏi liệu doanh nghiệp có thể làm ăn đủ lời để trả nợ ngân hàng khi phí tổn vay vốn đã lên tới mức hai con số hay không. Phát biểu này phản ảnh những khó khăn mà nhiều cơ sở thương mại đang phải đối diện: doanh thu chưa chắc tăng tương ứng với phí tổn vay mượn, trong khi tiền lời ngân hàng vẫn phải thanh toán đúng kỳ hạn.
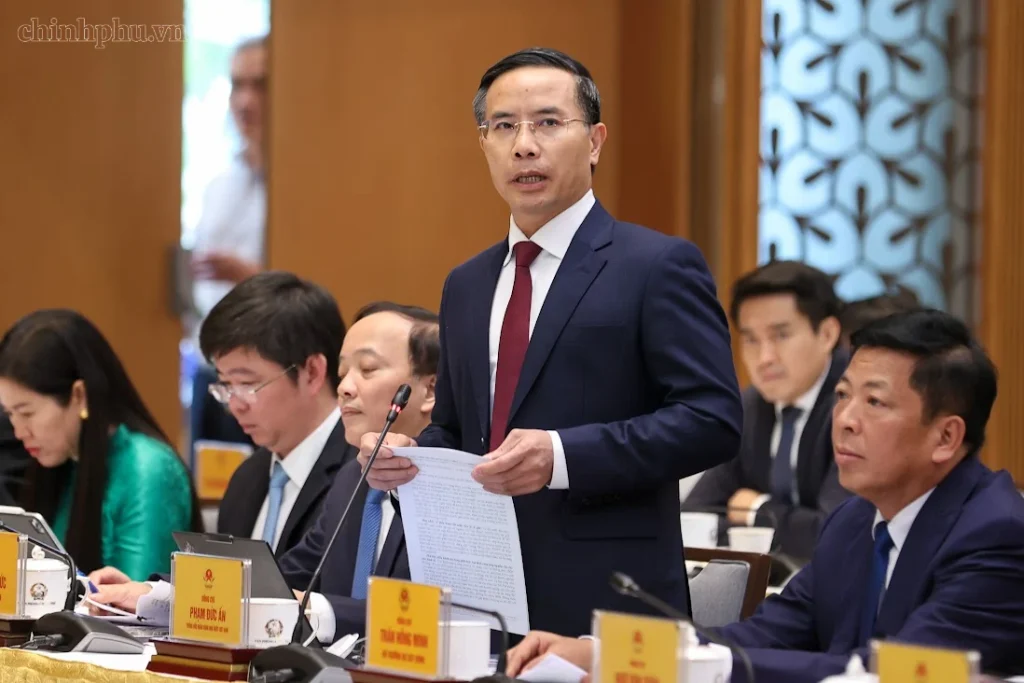
Tiếp đó, chiều ngày 16 tháng 10, Phó Thủ tướng Nguyễn Văn Thắng chủ tọa cuộc họp về việc điều hành chính sách tiền tệ trong những tháng cuối năm. Ông yêu cầu Ngân hàng Nhà nước cùng các tổ chức tín dụng khẩn trương thực hiện những biện pháp hạ lãi suất cho vay từ 1,5 đến 2 điểm phần trăm đối với hoạt động sản xuất, kinh doanh và các ngành được ưu tiên. Mục tiêu được nêu ra là trợ giúp người dân và giới doanh thương, giảm phí tổn vay vốn, đồng thời góp phần thúc đẩy nền kinh tế tăng trưởng.
Sau chỉ thị này, BIDV loan báo thực hiện chương trình tín dụng ưu đãi trên toàn hệ thống kể từ ngày 15 tháng 10 năm 2026, với lãi suất cho vay khởi điểm từ 6% mỗi năm đối với một số khoản vay ngắn hạn bằng đồng Việt Nam, tùy theo thời hạn và ngành nghề sử dụng vốn. Ngày 17 tháng 10, ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng quản trị Vietcombank, cũng cho biết ngân hàng cam kết hạ lãi suất cho vay tối thiểu 2 điểm phần trăm từ nay đến cuối năm nhằm trợ giúp giới doanh thương. Đến ngày 19 tháng 10, một số ngân hàng khác như Agribank, ACB, LPBank và VietBank cũng loan báo các chương trình điều chỉnh lãi suất theo đường hướng chung.
Tuy nhiên, mức lãi suất ưu đãi được công bố không có nghĩa là mọi doanh nghiệp tại Việt Nam đều đương nhiên được vay tiền với mức ấy. Người vay vẫn phải đáp ứng các điều kiện tín dụng, chứng minh khả năng hoàn trả và sử dụng tiền vay đúng mục đích. Những cơ sở kinh doanh nhỏ, thiếu tài sản thế chấp, nguồn tiền thu vào yếu hoặc hồ sơ tài chánh không rõ ràng vẫn có thể gặp nhiều trở ngại khi tìm nguồn vốn, ngay cả khi mặt bằng lãi suất bắt đầu đi xuống.
Một vấn đề khác là khoảng cách giữa lãi suất tiền gửi và lãi suất cho vay. Nếu các ngân hàng phải hạ lãi suất tiền gửi trong lúc nhu cầu vay vốn tăng cao, họ cần tính toán cẩn trọng để cân đối nguồn tiền và bảo đảm khả năng thanh toán. Trái lại, nếu chỉ giảm lãi suất trong một số chương trình tín dụng ưu đãi, trong khi phần lớn doanh nghiệp vẫn phải chịu mức lãi cao, tác dụng trợ giúp hoạt động sản xuất có thể không đạt được như mong đợi. Bởi vậy, điều cần theo dõi không chỉ là những lời loan báo giảm lãi suất bao nhiêu phần trăm, mà còn là có bao nhiêu doanh nghiệp thật sự được hưởng lợi, điều kiện vay vốn ra sao và mức giảm có được áp dụng cho những khoản nợ hiện hữu hay không.
Đối với giới doanh thương, lãi suất giảm có thể giúp tiết kiệm phí tổn tài chánh, duy trì hoạt động, mua sắm máy móc và tạo thêm công ăn việc làm. Người dân vay tiền để sản xuất, kinh doanh cũng có thể bớt gánh nặng trả nợ nếu thuộc diện được hưởng chính sách này. Tuy nhiên, lãi suất thấp hơn chỉ là một phần trong bài toán phục hồi kinh tế. Sức mua trên thị trường, số lượng đơn đặt hàng, giá nguyên liệu, thủ tục hành chánh và khả năng vay được tiền cũng ảnh hưởng trực tiếp đến quyết định mở rộng việc làm ăn của các doanh nghiệp.
NGƯỜI QUAN SÁT