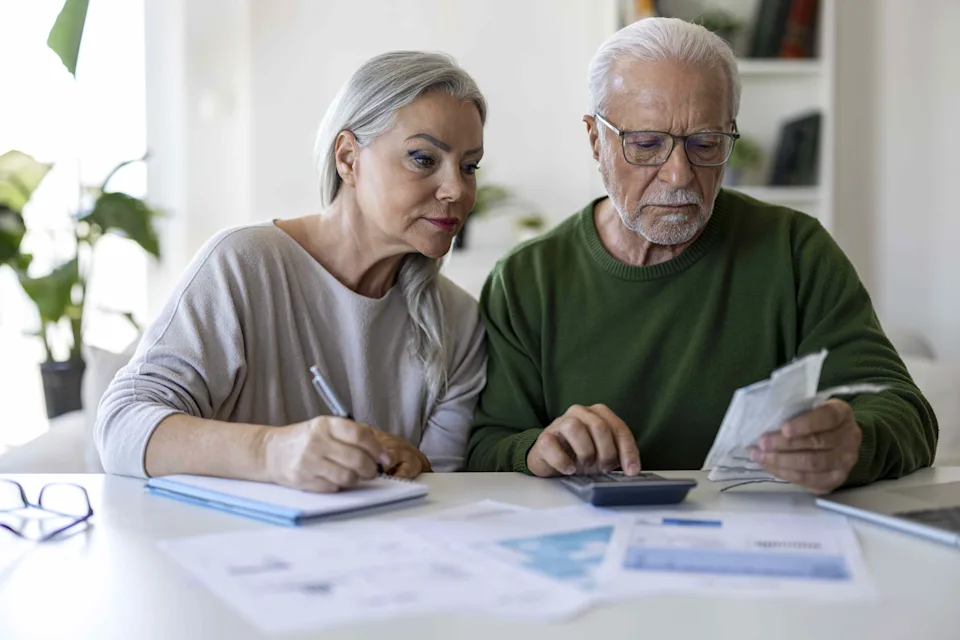
CaliToday News – Dữ liệu mới từ Cục Thống kê Dân số Hoa Kỳ cho thấy bức tranh thu nhập hưu trí của người Mỹ từ 65 tuổi trở lên hiếm khi chỉ đến từ một nguồn duy nhất. Đa số người về hưu hiện phải kết hợp nhiều nguồn tài chính, từ An sinh Xã hội, lương hưu truyền thống cho đến tiền tiết kiệm rút từ các quỹ 401(k), IRA và thu nhập làm việc bán thời gian.
Theo số liệu năm 2025, An sinh Xã hội (Social Security) là nguồn thu phổ biến nhất khi có gần 85% người từ 65 tuổi trở lên nhận khoản này, với mức chi trả trung vị đạt 21,320 USD/năm. Tuy nhiên, nguồn mang lại số tiền cao nhất lại là thu nhập từ công việc. Có hơn 20% người cao tuổi vẫn tiếp tục đi làm, mang về mức thu nhập trung vị lên tới 42,430 USD/năm. Đứng thứ ba ở cả hai tiêu chí là lương hưu, khi tiếp cận nhiều người và chi trả cao hơn so với việc rút tiền từ các tài khoản hưu trí cá nhân như 401(k) hay IRA. Trong khi đó, cổ tức và tiền lãi là những nguồn thu nhỏ nhất; dù tiền lãi khá phổ biến, giá trị nhận được không đủ lớn để trở thành nguồn trang trải chính.
Đáng chú ý, thu nhập từ lương hưu có sự chênh lệch rất lớn, khác biệt hơn 20,000 USD tùy thuộc vào nơi làm việc trước đây của người lao động. Khoản chi trả trung vị hậu hĩnh nhất thuộc về nhân viên chính phủ liên bang, đạt 32,500 USD vào năm 2025. Con số này cao gần gấp ba lần so với mức trung vị 11,290 USD của những người nhận lương hưu từ các công ty tư nhân hoặc công đoàn—dù đây là hình thức lương hưu phổ biến nhất.
Nhóm hưu trí từ chính quyền tiểu bang và địa phương nhận mức chi trả trung vị đứng thứ hai với 24,530 USD (bao gồm 5.1 triệu người thụ hưởng). Những người nhận lương hưu quân đội đạt mức tương đương là 24,280 USD, nhưng nhóm này chỉ có khoảng 400,000 người. Ngoài ra, niên kim (annuities) cũng được Cục Thống kê Dân số xếp chung nhóm với lương hưu do tính chất chi trả định kỳ, ghi nhận mức thu nhập trung vị chỉ đạt 7,944 USD cho 4.1 triệu người tham gia.
Khoảng cách lớn giữa khu vực công và tư nhân phản ánh sự thay đổi sâu sắc của hệ thống hưu trí. Các cơ quan nhà nước phần lớn vẫn duy trì cấu trúc quyền lợi xác định (defined-benefit) truyền thống, bảo đảm mức chi trả cố định dựa trên tiền lương và số năm phục vụ. Ngược lại, các doanh nghiệp tư nhân đã chuyển dịch mạnh mẽ sang các chương trình đóng góp xác định (defined-contribution) như 401(k), nơi gánh nặng tích lũy tài chính thuộc về người lao động.
Do các quỹ hưu trí như 401(k) hay IRA phụ thuộc nhiều vào mức tiết kiệm cá nhân và diễn biến thị trường chứng khoán, nhiều người cao tuổi hiện không còn khoản thu nhập ổn định thứ hai ngoài An sinh Xã hội. Vì vậy, người về hưu ngày nay thường phải kết hợp nhiều nguồn tài chính bấp bênh hơn, từ việc rút tiền tiết kiệm, nhận lương làm thêm đến tiền lãi đầu tư. Trong trường hợp vẫn thiếu hụt chi phí sinh hoạt, họ buộc phải tính đến phương án khai thác giá trị căn nhà đang ở bằng cách thu hẹp không gian sống, chuyển đến nơi có chi phí rẻ hơn hoặc vay thế chấp ngược (reverse mortgage).
Ban tập viên CaliToday