Hệ thống ngân hàng Việt Nam đang bước vào một đợt huy động vốn với quy mô chưa từng có, khi tổng trị giá những kế hoạch bán cổ phần có thể lên tới gần 7 tỷ đô-la vào cuối năm 2027. Đằng sau những con số hàng tỷ đô-la này là nhu cầu vốn ngày càng lớn của nền kinh tế, nhưng đồng thời cũng đặt ra một câu hỏi đáng chú ý: khi các ngân hàng phải chạy đua tìm thêm tiền để cho vay, người dân và các cơ sở thương mại sẽ được hưởng lợi, hay sau cùng lại phải gánh những khoản vay với phí tổn cao hơn?…
Theo một bản phân tích của Reuters ngày 7 tháng 10 năm 2026, các ngân hàng Việt Nam đang dự tính huy động gần 7 tỷ đô-la qua việc phát hành và bán cổ phần. Đây có thể là đợt gia tăng vốn lớn nhất từ trước tới nay của ngành ngân hàng Việt Nam, diễn ra trong lúc nền kinh tế tăng trưởng gần 10% trong quý III năm nay. Chính phủ Việt Nam cũng đặt mục tiêu duy trì mức tăng trưởng ít nhất 10% mỗi năm cho tới năm 2030.
Nhu cầu vốn vì vậy gia tăng rất nhanh, nhất là để tài trợ cho các công trình hạ tầng, địa ốc, sản xuất và tiêu thụ. Reuters dẫn lời bà Quynh Nguyen, giảng viên ngành tài chánh tại Đại học Hoa Sen, nhận định Việt Nam đang bắt đầu xét lại phương cách tài trợ cho giai đoạn tăng trưởng kế tiếp, trong đó nguồn vốn ngoại quốc ngày càng giữ một vai trò quan trọng.
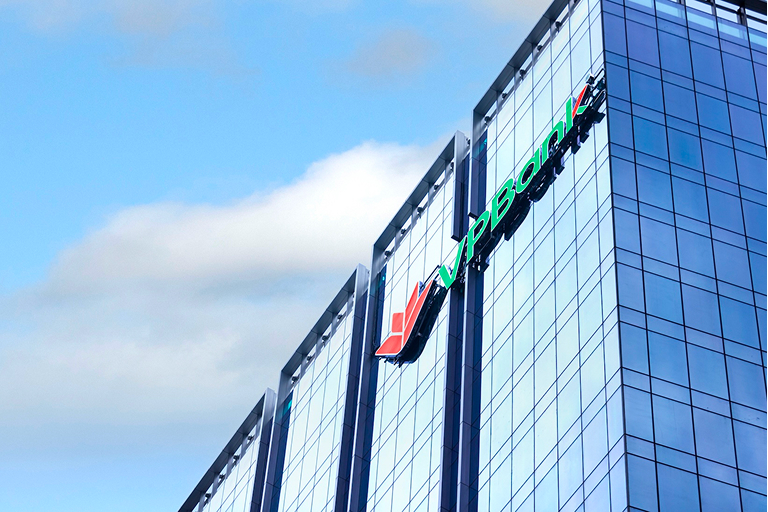
Một trong những thương vụ đáng chú ý nhất là VPBank đang thương thảo với ngân hàng Nhật Bản Sumitomo Mitsui Banking Corporation, gọi tắt là SMBC, để nâng phần hùn từ 15% lên khoảng 20%. VPBank dự trù thực hiện một đợt phát hành riêng lẻ trị giá khoảng 560 triệu đô-la, tính theo giá thị trường hiện nay. SMBC từng mua 15% cổ phần của VPBank trong năm 2023 với trị giá khoảng 1,5 tỷ đô-la.
Vietcombank, ngân hàng lớn nhất Việt Nam, cũng công bố kế hoạch bán khoảng 6,5% cổ phần trong năm nay, có thể thu về khoảng 1,2 tỷ đô-la. Ngân hàng Nhật Bản Mizuho, hiện nắm khoảng 15% cổ phần Vietcombank, được cho là có thể tiếp tục nâng phần sở hữu. Trong khi đó, BIDV, ngân hàng lớn thứ nhì Việt Nam, đã bán khoảng 3% cổ phần hồi tháng 3 và dự trù bán thêm gần 11% từ nay tới cuối năm 2027, với tổng trị giá khoảng 1,4 tỷ đô-la. HDBank cũng có kế hoạch bán 10,7% cổ phần trong cùng thời kỳ, trong lúc Techcombank đã thảo luận với một số ngân hàng ngoại quốc về khả năng bán cổ phần.
Tại sao các ngân hàng của Việt Nam lại cần một số vốn lớn đến như vậy? Một phần quan trọng nằm ở tốc độ gia tăng tín dụng. Việt Nam đang muốn đẩy mạnh đầu tư, xây dựng hạ tầng và mở rộng sản xuất để duy trì mức tăng trưởng cao. Nhưng hệ thống ngân hàng lại đang gặp khó khăn về nguồn tiền ký thác trong nước. Theo Reuters, từ năm 2021 tới 2025, số tiền cho vay thường xuyên vượt quá số tiền ký thác, tạo ra một khoảng cách lên tới gần 77 tỷ đô-la. Lãi suất tiền ký thác dài hạn cũng đã gia tăng đáng kể, từ mức 4,8%-7,1% một năm trước lên khoảng 5,9%-7,8% vào tháng 6/2026.
Điều này sau cùng có thể ảnh hưởng trực tiếp tới đời sống của người dân. Khi ngân hàng thiếu nguồn vốn có phí tổn thấp, phí tổn huy động tiền gia tăng, các ngân hàng sẽ phải cân nhắc kỹ hơn trước khi cho vay. Người mua nhà, người vay tiền làm ăn, mua xe hoặc mở rộng cửa tiệm có thể phải chịu mức lãi suất cao hơn hoặc gặp khó khăn hơn trong việc vay mượn. Đối với những gia đình đang vay tiền mua nhà dài hạn, chỉ cần lãi suất tăng thêm vài phần trăm cũng có thể khiến số tiền phải trả mỗi tháng tăng lên đáng kể.
Ngược lại, nếu các ngân hàng huy động được một lượng vốn lớn từ giới đầu tư ngoại quốc, khả năng cung cấp tín dụng cho nền kinh tế có thể được cải thiện. Nguồn vốn mới cũng giúp các ngân hàng đáp ứng những đòi hỏi về mức an toàn vốn theo tiêu chuẩn Basel III, dự kiến sẽ được áp dụng nghiêm ngặt hơn vào năm 2030. Tuy nhiên, đây không phải là thứ “tiền cho không”. Fitch Ratings cảnh cáo rằng nguồn vốn mới có thể nhanh chóng được đưa trở lại nền kinh tế qua hoạt động cho vay, khiến nhiều ngân hàng vẫn cần tiếp tục tăng vốn trong những năm tới.
Điều đáng ngại hơn là phần lớn tín dụng hiện nay có liên hệ với thị trường địa ốc. Reuters dẫn một bản báo cáo nội bộ hồi tháng 8 của Ngân hàng Nhà nước cho biết địa ốc chiếm khoảng một phần tư tổng dư nợ, trong khi các khoản nợ khó đòi trong lãnh vực này đang gia tăng nhanh chóng. Việc đưa thêm vốn vào hệ thống ngân hàng có thể giúp thị trường địa ốc và các cơ sở thương mại dễ dàng tiếp cận nguồn tiền hơn, nhưng nếu dòng tiền tiếp tục đổ quá mạnh vào tài sản, giá nhà đất có nguy cơ bị đẩy lên cao hơn nữa.
Vì vậy, con số gần 7 tỷ đô-la không chỉ là câu chuyện riêng của các ngân hàng hay giới đầu tư ngoại quốc. Nó phản ảnh một bài toán lớn hơn của nền kinh tế Việt Nam: muốn tăng trưởng nhanh thì phải có vốn, nhưng càng dựa nhiều vào tín dụng thì càng phải kiểm soát nợ khó đòi, giá tài sản và khả năng trả nợ của người dân.
NGƯỜI QUAN SÁT